Все суммы, часы и количество заказов — учебные допущения, не статистика рынка и не личный финансовый отчёт автора. Налоговые параметры сверены с ФНС. Калькулятор не учитывает все возможные обязательства.
Гонорар за вечер — не заработок за шесть часов
Когда обсуждают доход ведущего, часто называют стоимость одного мероприятия и делят её на продолжительность банкета. Такая арифметика пропускает подготовку, переговоры, дорогу, оборудование, привлечение клиентов и дни, в которые заказов нет. Получается выразительная цифра, но она мало помогает управлять профессией как бизнесом.
Я предлагаю считать экономику заказа в двух измерениях: сколько денег остаётся после заданных расходов и сколько рабочего времени потребовалось для их получения. Это не рейтинг зарплат и не оценка среднего гонорара по России. Все денежные значения ниже — открытые параметры учебной модели, которые можно заменить своими.
Такой подход особенно полезен ведущему, который переходит от работы по выходным к основной занятости. Раньше офисная зарплата могла покрывать спокойные месяцы и личные расходы. После перехода в самостоятельную практику эти обязательства никуда не исчезают, хотя структура поступлений становится другой.
Открытая модель: 36 мероприятий по 50 тысяч рублей
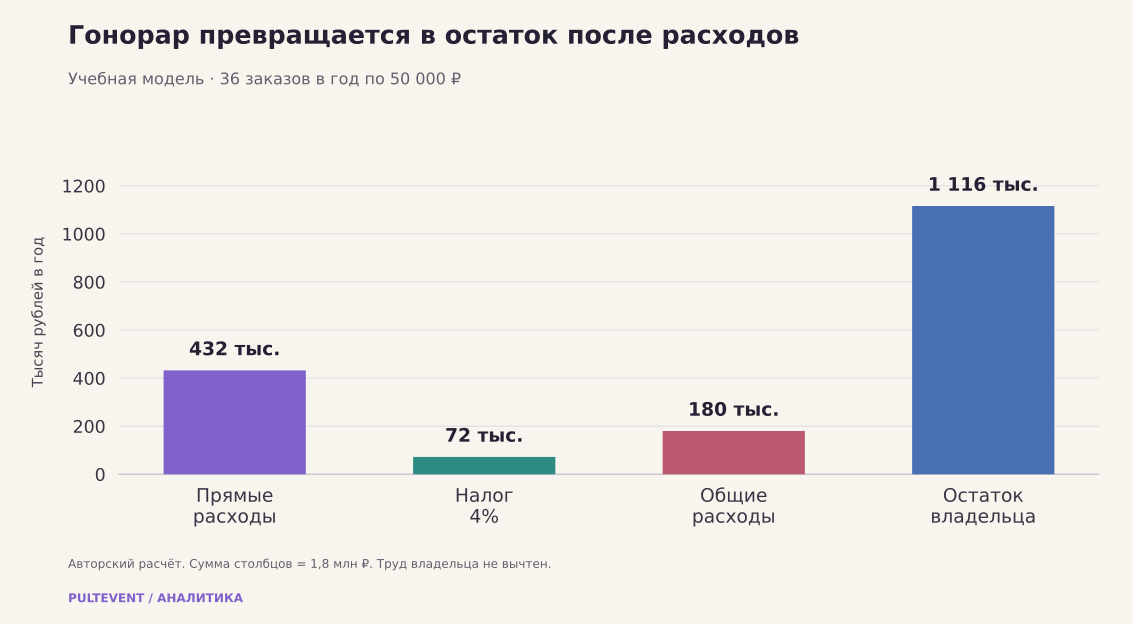
Для примера возьмём 36 мероприятий в год со средним гонораром 50 000 ₽. Прямые расходы на один заказ — 12 000 ₽, общие годовые расходы — 180 000 ₽. На подготовку и проведение каждого события уходит 30 часов, ещё 240 часов в год — на общие задачи. Ставка налога в базовом расчёте — 4% поступлений.
Это вымышленные исходные данные, а не результаты опроса ведущих и не мои личные доходы. В прямые расходы условно включены услуги подрядчиков, транспорт и расходные материалы по конкретному заказу. В общие — продвижение, подписки, обслуживание и резерв на обновление оборудования. Перед реальным расчётом состав каждой группы нужно определить так, чтобы не учитывать один расход дважды.
| Показатель | Формула | Результат |
|---|---|---|
| Выручка | 36 × 50 000 | 1 800 000 ₽ |
| Прямые расходы | 36 × 12 000 | 432 000 ₽ |
| Налог в модели | 1 800 000 × 4% | 72 000 ₽ |
| Общие расходы | Допущение | 180 000 ₽ |
| Остаток | 1 800 000 − 432 000 − 72 000 − 180 000 | 1 116 000 ₽ |
| Рабочее время | 36 × 30 + 240 | 1 320 ч |
| Остаток на час | 1 116 000 ÷ 1 320 | 845,45 ₽/ч |
Не рыночная статистика. Труд владельца, личные расходы и дополнительные накопления не вычтены из остатка; налоговый вычет НПД не применяется. Скачать CSV
Получается 1 116 000 ₽ остатка за год до личных расходов владельца и дополнительных накоплений. В модели это не бухгалтерская чистая прибыль и не зарплата по трудовому договору. Оплата труда самого ведущего отдельной строкой не вычтена: именно из остатка он оплачивает своё время, отдых и личные цели.
Общий объём работы — 1 320 часов: 36 × 30 + 240. Деление остатка на это время даёт примерно 845 ₽ за час. Гонорар, поделённый только на шесть часов мероприятия, дал бы 8 333 ₽ за час без вычета расходов. Разница возникает из-за разных определений показателя, а не из-за ошибки калькулятора.
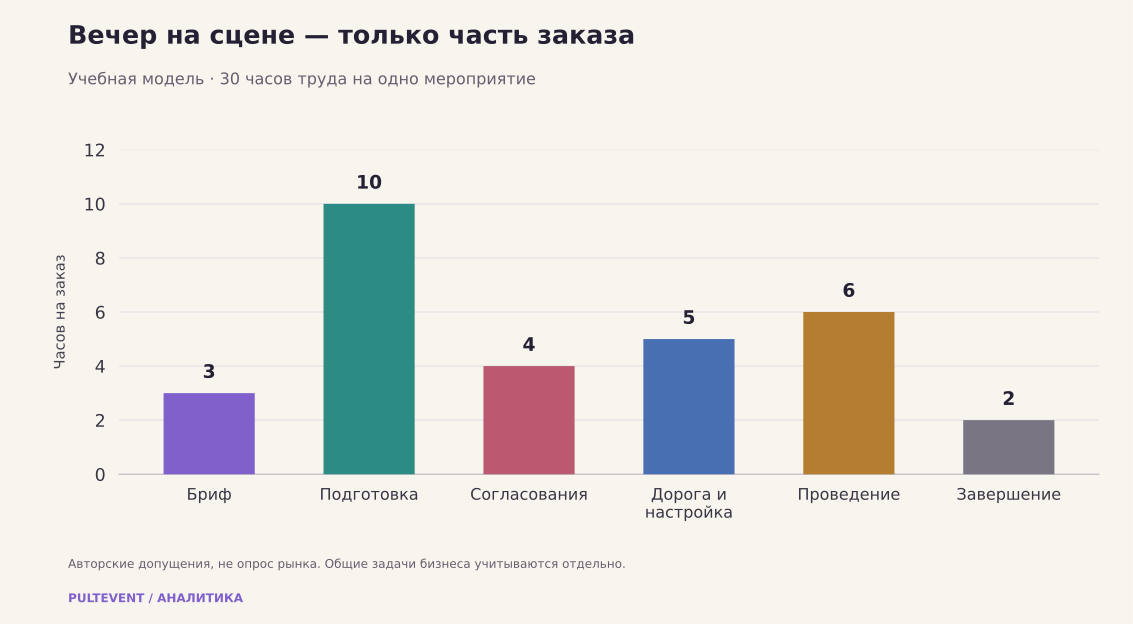
Куда уходят 30 часов одного заказа
| Этап | Часы |
|---|---|
| Бриф и переговоры | 3 |
| Подготовка содержания | 10 |
| Согласования | 4 |
| Дорога и настройка | 5 |
| Проведение | 6 |
| Завершение проекта | 2 |
| Всего | 30 |
Авторские допущения. Общие задачи бизнеса учитываются отдельно — 240 часов в год в базовой модели. Скачать CSV
Распределение времени на графике также условное. У кого-то дорога короткая, но сложный сценарий; у кого-то готовая программа, но выезд в другой город. Значение модели не в том, чтобы назначить правильное число часов, а в том, чтобы перестать считать невидимую работу бесплатной.
Фиксировать время лучше сразу после задачи. Запись «подготовка свадьбы — десять часов» полезна меньше, чем разделение на изучение анкеты, сценарий, подбор материалов и согласования. Через несколько проектов становится видно, где возникают повторные правки и какие действия можно подготовить заранее.
При этом сокращение времени не должно автоматически означать сокращение внимания к клиенту. Если шаблон освобождает час от технического копирования, этот ресурс можно направить на содержание или отдых. Если экономия достигается отказом от важного согласования, она способна создать гораздо более дорогую проблему в день события.
Пересчитайте экономику на своих параметрах
Калькулятор работает в браузере и не отправляет введённые суммы на сервер. Он показывает арифметику выбранной модели, не определяет ваш налоговый статус и не заменяет учёт фактических операций. Нулевое количество заказов допустимо: так видно, какие годовые расходы сохраняются без выручки.
В расчёт не включён стартовый налоговый вычет НПД. Ставки 4% для поступлений от физических лиц и 6% от организаций и ИП, а также ограничение годового дохода 2,4 млн ₽ указаны ФНС. При превышении лимита модель предупреждает, что расчёт по выбранной ставке нельзя использовать как расчёт обязательств в режиме НПД. Источник 1.
Если заказчики смешанные, корректнее разделить поступления по группам, а не выбирать удобную ставку для всего дохода. Если есть другие доходы, учитываемые в рамках НПД, их также нужно принимать во внимание при проверке годового ограничения. Право применять режим зависит не только от суммы: условия необходимо проверять по официальным материалам ФНС.
Почему больше заказов не всегда означает лучшую экономику
| Заказов в год | Выручка | Остаток | Часы | Остаток/час |
|---|---|---|---|---|
| 12 | 600 000 ₽ | 252 000 ₽ | 600 | 420 ₽ |
| 24 | 1 200 000 ₽ | 684 000 ₽ | 960 | 712,50 ₽ |
| 36 | 1 800 000 ₽ | 1 116 000 ₽ | 1 320 | 845,45 ₽ |
| 48 | 2 400 000 ₽ | 1 548 000 ₽ | 1 680 | 921,43 ₽ |
Гонорар 50 000 ₽, прямые расходы 12 000 ₽/заказ, общие 180 000 ₽/год, налог 4%, 30 ч/заказ + 240 ч/год. Последний сценарий достигает лимита НПД; другие учитываемые поступления его превысят. Скачать CSV
В таблице меняется только число мероприятий; остальные параметры остаются базовыми. Поэтому общие расходы распределяются на большее число заказов, а расчётный остаток на час растёт. Это свойство модели с постоянными общими расходами, а не обещание такого же роста в реальном бизнесе.
В жизни увеличение загрузки может потребовать помощника, более дорогой логистики, дополнительного оборудования и платного привлечения клиентов. Кроме того, мероприятия часто претендуют на одни и те же даты. Нельзя принять два одновременных заказа только потому, что годовой календарь выглядит свободным.
Поэтому планирование начинается с доступной ёмкости: сколько событий вы можете провести без потери качества и восстановления. Затем учитываются подготовка, поездки, семейные обязательства и резерв на переносы. Если модель предполагает идеальную занятость каждой востребованной даты, её стоит пересчитать в более осторожном сценарии.
Для сравнения стратегий полезны три варианта: меньше заказов с глубокой подготовкой, больше стандартных событий и смешанный портфель. Их нельзя ранжировать по одному гонорару. Нужно сопоставлять остаток, часы, риск отмены, требования к команде и личный комфорт.
Пять заказов покрывают расходы модели, но не жизнь ведущего
После прямых расходов и условного налога с одного заказа остаётся 36 000 ₽: 50 000 − 12 000 − 2 000. Чтобы покрыть 180 000 ₽ общих годовых расходов, достаточно пяти таких заказов. Это операционная точка безубыточности выбранной модели; в ней ещё нет вознаграждения владельца.
Если поставить учебную цель 1 200 000 ₽ годового остатка для владельца, потребуется уже 39 мероприятий: (180 000 + 1 200 000) ÷ 36 000 с округлением вверх. Выручка составит 1 950 000 ₽. Само по себе это не подтверждает достижимость плана: надо ещё найти клиентов, доступные даты и ресурс на работу.
Главная ошибка — называть первую точку достаточным доходом. Бизнес может покрывать свои подписки, транспорт и подрядчиков, но не обеспечивать владельцу устойчивую жизнь. Вторая ошибка — включить личный доход в расходы, а затем ещё раз вычесть его из остатка. Одна и та же сумма должна иметь одно место в модели.
Остаток по модели и деньги на счёте — разные показатели
Клиент может оплатить часть суммы заранее, а подрядчику придётся заплатить до мероприятия. В другом случае событие уже проведено, но окончательный расчёт ещё не поступил. Годовой расчёт не показывает эти разрывы во времени, поэтому рядом с ним нужен календарь денежных поступлений и обязательств.
Минимальная рабочая таблица содержит дату события, согласованную сумму, полученные платежи, ожидаемый остаток, прямые обязательства и сроки их оплаты. Отдельно отмечаются переносы, отмены и возвраты. Статус «оплачено» должен подтверждаться суммой поступлений, а не заменять её.
Резерв лучше определять через реальные обязательства и нестабильность графика. Универсальная рекомендация «откладывайте конкретный процент» без информации о семье и расходах может оказаться бесполезной. Для планирования достаточно сначала увидеть, в какие месяцы модель даёт отрицательный денежный поток и какие платежи нельзя отложить.
Как использовать расчёт в разговоре о цене
Клиенту обычно не нужно оплачивать каждую минуту вашей внутренней работы отдельной строкой. Ему нужен понятный состав услуги и ожидаемый результат. Но ведущему полезно знать нижнюю границу, при которой заказ перестаёт быть экономически разумным.
Например, скидка на 5 000 ₽ в базовой модели уменьшает поступление не на абстрактные десять процентов «от большой суммы», а снижает вклад заказа после расходов и налога с 36 000 до 31 200 ₽. Прямые расходы при этом предполагаются неизменными. Это снижение вклада на 13,3%, а не на 10%.
Иногда скидка оправданна: удобная дата, короткая логистика, повторный клиент, меньший объём подготовки. Но тогда нужно явно изменить соответствующие параметры, а не надеяться, что всё компенсируется само. Если состав работы остаётся прежним, уступка имеет реальную цену для времени владельца.
Более содержательный разговор — предложить несколько вариантов программы с различным объёмом подготовки и технических задач. Это помогает клиенту выбрать подходящий формат и снижает риск обещать полный пакет по цене, рассчитанной для другого объёма услуги.
Какие данные собирать в течение сезона
- Поступления по каждому заказу. Сумма договора, фактическая оплата, возврат и неоплаченный остаток — отдельные значения.
- Прямые расходы. Только то, что связано с конкретным событием; общие подписки не нужно повторять в каждом заказе.
- Время по этапам. Переговоры, содержание, согласования, дорога, проведение и завершение проекта.
- Источник обращения. Полезен для оценки расходов на привлечение, если атрибуция понятна и не придумана задним числом.
- Причины дополнительных работ. Они показывают, что нужно уточнить в брифе или границах услуги.
Сравнивать стоит похожие события. Выездная свадьба с индивидуальной церемонией и короткий корпоративный квиз имеют разную структуру труда. Среднее по всем заказам удобно для общего плана, но может скрыть убыточный формат внутри портфеля.
Оценку лучше пересматривать после накопления фактических данных. Если подготовка систематически занимает больше времени, проблема не решается пожеланием работать быстрее. Нужно изменить процесс, объём обещаний или цену — и затем снова проверить результат.
Моя позиция: рост профессии начинается с видимости работы
Ведущий продаёт не только присутствие с микрофоном. В услугу входят подготовка, ответственность за переходы, работа с людьми и способность адаптировать программу. Когда эти составляющие не учитываются внутри собственного расчёта, трудно объяснять ценность клиенту и планировать развитие.
PULTEVENT может использоваться как рабочая среда для экранных программ, сценариев и управления материалами. Но я не закладываю в модель вымышленное количество «сэкономленных часов». Эффект инструмента нужно измерять на собственном процессе: сколько времени занимала задача раньше и сколько занимает после изменения.
Я бы начинал не с повышения цен на произвольный процент, а с учёта нескольких законченных проектов. Честная таблица иногда показывает, что главное ограничение — не стоимость выступления, а бесконечные согласования, сложная логистика или слишком широкий состав обещанной услуги. Именно такие выводы превращают занятость в управляемую профессиональную практику.
Вопросы по теме
Можно ли считать гонорар личным доходом?
Только если явно оговорено, что речь о валовом поступлении до расходов. Для планирования личных денег нужно отдельно учесть прямые и общие затраты, обязательства и время. Остаток в этой модели включает вознаграждение самого ведущего, поскольку его труд не вычтен отдельной строкой.
Есть ли в статье средняя цена ведущего по России?
Нет. Гонорар 50 000 ₽ выбран исключительно для расчётного примера. Чтобы оценить рынок, нужна отдельная выборка с регионами, форматами, периодом и описанием услуги. Сравнение рекламных цен без этих условий не заменяет исследование фактических доходов.
Как проверить пользу программы или сервиса для работы?
Измерьте время одной и той же задачи до и после изменения, учитывая освоение инструмента. Не приписывайте платформе экономию заранее. Если сократилась техническая подготовка, проверьте, не выросли ли согласования или другие этапы. Итоговый эффект оценивается по процессу целиком.
Источники и проверка
Первичные публикации и официальные материалы. Проверено 22 октября 2026 года. Цифры в расчётных примерах — авторские допущения, а не результаты этих исследований.
- ФНС России: налог на профессиональный доход
Ставки, вычет, ограничения и условия режима. Проверено 22.10.2026; пример не является индивидуальным налоговым расчётом.
Соберите свой вечер в PULTEVENT
Квизы, экранные игры, материалы и инструменты ведущего — в одной платформе. Выбирайте форматы под задачу события.
Посмотреть разделы →